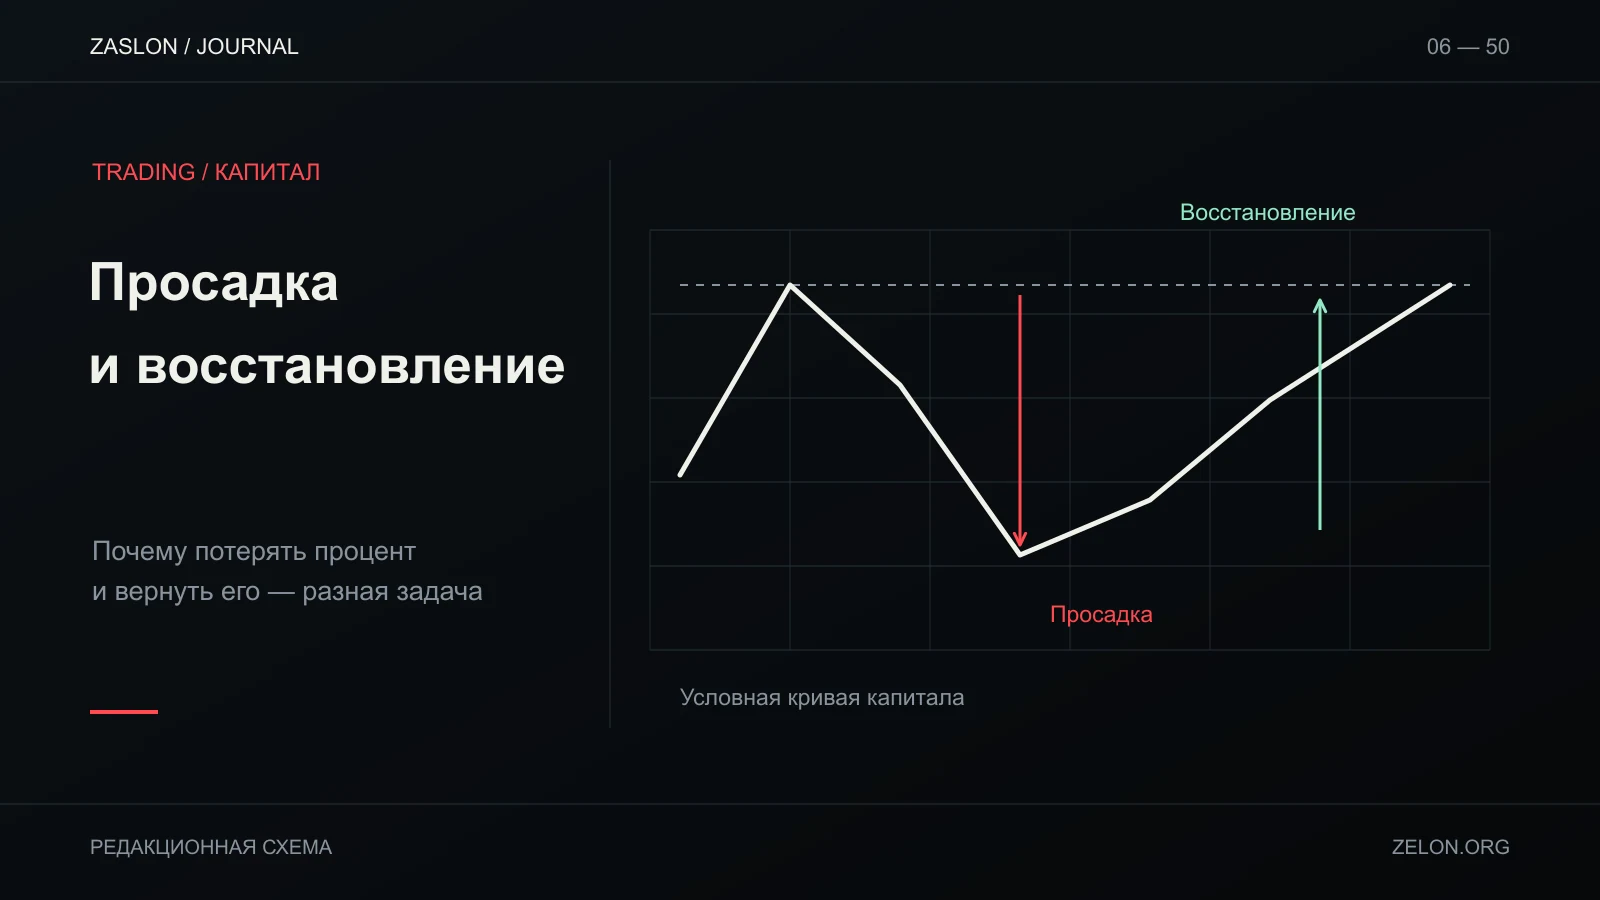
Просадка — снижение капитала от предыдущего пика до последующей точки. Для понимания риска важны не только проценты, но и база расчёта, наличие открытых позиций и рост, нужный для возвращения к пику. Потеря 20% требует не 20%, а 25% роста от уменьшившейся суммы.
Формула на последовательности equity
Формула просадки применяется к последовательности equity: для каждого момента вычисли максимум капитала до этого момента Peak_t, затем просадку: DD_t = (Equity_t / Peak_t − 1) × 100%. Максимальная просадка — самое отрицательное значение за выбранный период. Если капитал достиг 100, затем упал до 90 и позже восстановился до 95, текущая просадка от максимума равна (95/100−1)×100 = −5%; максимальная в этом участке — −10%.
| Момент | Equity | Предыдущий пик | Просадка от пика |
|---|---|---|---|
| A | 100 | 100 | 0% |
| B | 120 | 120 | 0% |
| C | 96 | 120 | −20% |
| D | 108 | 120 | −10% |
| E | 126 | 126 | 0% |
На отрезке B–D максимальная просадка равна 20%. В точке C капитал — 96 при пике 120. Чтобы вернуться к 120, нужно прибавить 24 к 96, то есть 24/96 = 25%.
Таблица восстановления
| Просадка от пика | Остаток от 100 | Рост для возврата к 100 |
|---|---|---|
| 10% | 90 | 11,11% |
| 20% | 80 | 25% |
| 30% | 70 | 42,86% |
| 50% | 50 | 100% |
Расчёт: необходимый рост = d/(1−d), где d — доля просадки. Например, при 30%: 0,30/0,70 ≈ 42,86%. Здесь не предполагается, что такой рост случится; это чистая геометрия базы.
Закрытые и плавающие результаты
Если считать только реализованные сделки, открытая позиция может скрывать текущую просадку. Equity с учётом нереализованного PnL показывает внутрипериодные падения, но нуждается в последовательных оценках цены. Для корректного сравнения зафиксируй метод: balance или equity, с открытыми позициями или без, после каких комиссий и пополнений. Пополнение не является торговой прибылью и способно визуально поднять баланс, не компенсируя просадку стратегии.
В копитрейдинге сравнивай собственную кривую с лидером только при одинаковых правилах учёта: цена исполнения и размер могут различаться. TradingView различает исторический бэктест и forward testing; оба метода проверяют работу правил на определённых данных, но не задают границу будущего убытка. У OKX в профиле лид-трейдера отдельно указаны максимальная просадка за всё время и за неделю; это пример платформенных метрик, чьи период и правила нужно проверять отдельно (FAQ OKX).
Практический разбор
Сохрани пиковый equity, дату пика, минимум после него, дату минимума, глубину просадки и длительность восстановления. В сравнении профилей учитывай также разницу между ROI, PnL и equity. Отдельно отметь пополнения/выводы и открытые позиции. Затем спроси: был ли риск вызван плановой серией потерь, крупной единичной позицией или изменением маржи? Не сравнивай проценты, если у источников разные знаменатели. Для рейтинговых профилей начни с проверки метрик копитрейдера.
Просадка описывает прошлый путь капитала, а не обещает будущую границу риска. Материал не является рекомендацией по размеру позиции или выбору трейдера.
Раздели просадку и риск восстановления
В ряду 100 → 120 → 96 → 108 → 126 падение от пика 120 к 96 равно 20%. После минимума рост до 108 составляет 12,5% от 96, но equity всё ещё на 10% ниже пика. Рост от 108 до нового пика 126 — ещё 16,67% от 108. Эти последовательные проценты имеют разные базы; складывать их нельзя. Именно поэтому у просадки полезно хранить и саму equity, и peak, а не только итоговый процент.
Максимальная просадка также не говорит, сколько времени стратегия оставалась ниже пика. Рассчитай длительность от предыдущего максимума до восстановления: число дней/баров в просадке. Если ряд содержит пополнения, устрани их влияние до вычисления доходности; иначе пик может быть создан денежным переводом. Для плавающей просадки используй регулярную временную выборку по equity, а не только моменты закрытых сделок — иначе внутрипозиционное снижение исчезнет из наблюдения. Если речь о лид-трейдере, сверь также фактическое исполнение с разбором копируемой сделки.
Сравнивай две кривые только при одинаковой периодичности и валюте. Кривая с дневными снимками может не заметить внутридневной минимум, видимый в более частом ряду.