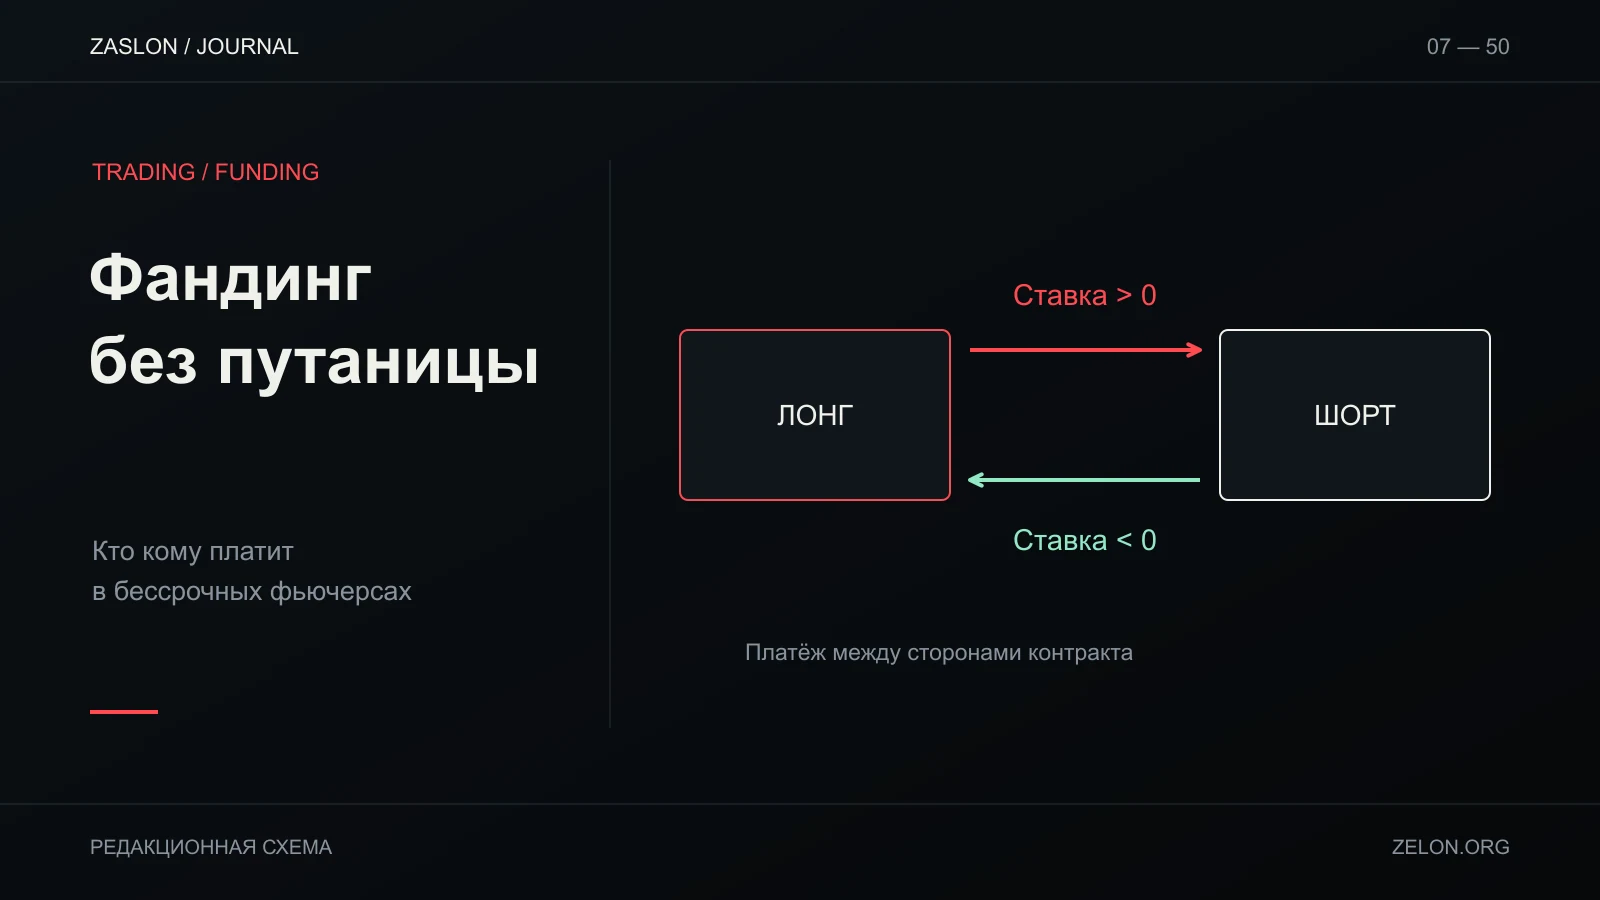
Фандинг — периодический платёж между сторонами бессрочного контракта. Он отличается от торговой комиссии: комиссия связана с исполнением ордера, финансирование — с наличием позиции в момент расчёта. На длительном горизонте этот платёж меняет результат даже при неизменной цене актива.
Знак ставки определяет направление платежа
FAQ OKX по funding задаёт формулу платёж за финансирование = стоимость позиции × текущая ставка финансирования. При положительной ставке держатели лонгов платят шортам; при отрицательной — шорты платят лонгам. Величина зависит от номинала позиции, а не только от внесённой маржи.
Пример: условный номинал позиции — 10 000 USDT, ставка на расчёт — +0,01% (0,0001). Платёж по формуле составит 10 000 × 0,0001 = 1 USDT: лонг платит шорту, если позиция открыта в соответствующий момент расчёта. При ставке −0,01% направление меняется; размер по абсолютной величине тот же. Это иллюстрация, не текущая ставка.
Интервал — часть расчёта
Ставки и расписание могут различаться по контракту и меняться. Не умножай одну текущую ставку на число условных восьмичасовых интервалов, не проверив фактический период и правила инструмента. OKX описывает механизм ставки и расчётные параметры бессрочных контрактов; в FAQ о funding указано, где в интерфейсе смотреть текущую ставку, обратный отсчёт и период; FAQ также предупреждает, что при волатильности или дисбалансе сторон ставка может быть высокой. Проверяй значения у конкретного контракта перед удержанием позиции.
| Строка учёта | Что записать |
|---|---|
| Инструмент | Точное название бессрочного контракта |
| Номинал | Стоимость позиции на момент расчёта |
| Ставка | Значение и знак, видимые перед расчётом |
| Время | Период и время удержания относительно расчёта |
| Направление | Какая сторона платит по текущему знаку |
| Сделки | Комиссии открытия/закрытия — отдельно от funding |
| Итог | Реализованный PnL, нереализованный PnL и funding раздельно |
Не путай фандинг с комиссией
Если ты открыл и закрыл позицию, торговые комиссии могут быть списаны при исполнениях независимо от того, попал ли ты на расчёт funding. Если позиция удерживалась через расчётный момент, может возникнуть платеж funding в соответствии с правилами контракта. Поэтому итоговая проверка должна содержать как минимум три строки: ценовое изменение, комиссии, финансирование.
Допустим, в учебном сценарии ценовой PnL равен +12 USDT, торговые комиссии вместе составили 2 USDT, а funding списал 1 USDT. Упрощённый итог до прочих корректировок: 12−2−1 = +9 USDT. Если funding был получен, знак в расчёте изменится. Все числа условны.
Где смотреть и как интерпретировать
Открой страницу именно нужного бессрочного контракта и найди текущую ставку/обратный отсчёт. Сохрани значение и проверь историю начисления после расчёта. Годовая проекция, если она отображается, является приведением ставки по заданному периоду, а не обещанием сохранения текущего значения на год.
Комиссии за исполнение учитываются отдельно: maker и taker меняют стоимость полного цикла. Для сравнения со спотом смотри различия владения и финансирования. Фандинг не гарантирует схождение цены и не предсказывает направление рынка. Эта статья объясняет механику и арифметику; она не рекомендует открывать лонг или шорт.
Несколько платежей — сумма событий, не прогноз
Предположим, позиция 10 000 USDT удерживается через два расчёта: ставка +0,01%, затем −0,02%. Модуль платежа равен 1 и 2 USDT соответственно. В первом случае лонг платит, во втором — шорт. Нельзя сложить 1+2 и назвать это расходом лонга: знак меняет направление потока. Пример предполагает неизменный номинал и позицию в оба момента; фактические списания проверяй по истории биржи.
Если размер менялся, посчитай каждый расчёт по фактической стоимости позиции в тот момент. Если позиция закрыта до расчетного времени, условия начисления определяются правилами площадки; не делай вывод только по визуальному таймеру. Проверь подтверждённую запись funding, валюту и знак.
В сравнении со спотом учитывай отсутствие funding у обычной покупки актива, но проверь и расходы на хранение/перевод; смотри сравнение спота и perpetual. Условный анализ удержания на 3 периода полезнее показывать как сценарный диапазон: ставка может быть положительной, отрицательной или измениться. Умножение текущей ставки на три — лишь арифметика при предположении неизменности, а не оценка вероятного платежа. Отдельно учитывай торговые комиссии и ценовой PnL.