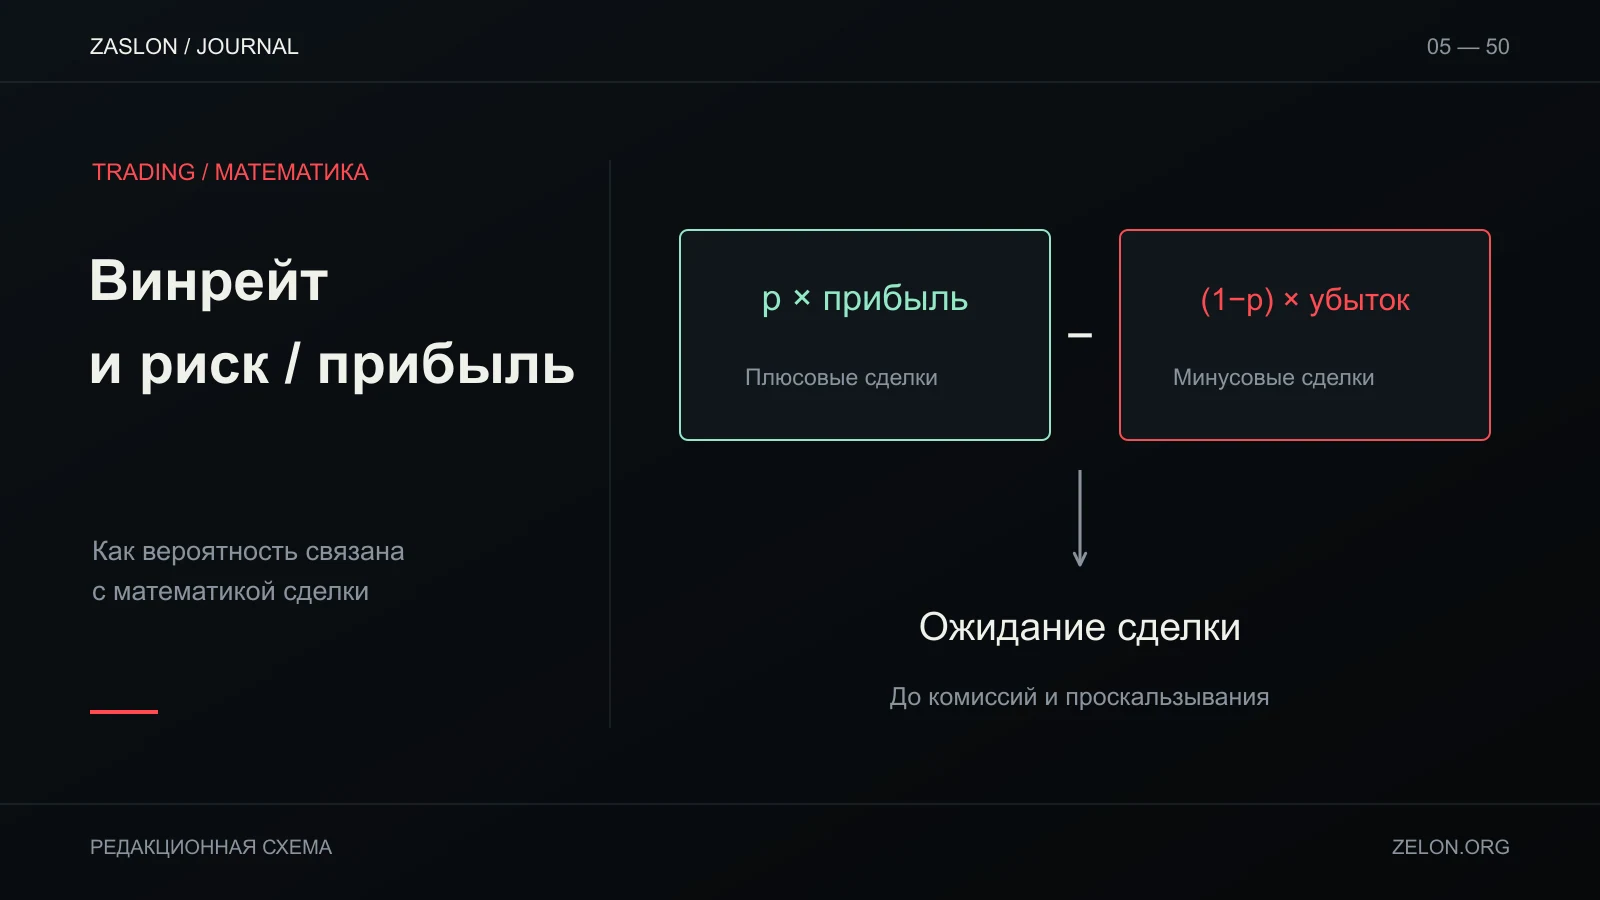
Винрейт отвечает на вопрос, какая доля сделок закрылась в плюс. Он не показывает размер выигрыша и проигрыша. Поэтому стратегия с 40% прибыльных сделок может иметь положительное математическое ожидание — если средний выигрыш достаточно велик, — либо терять деньги, если он мал и издержки съедают разницу.
Считаем ожидание в единицах риска
Обозначим долю прибыльных сделок p, средний выигрыш W, средний убыток L, комиссию и прочие усреднённые издержки на сделку C. Тогда упрощённое ожидание: E = p×W − (1−p)×L − C. Все величины должны быть в одной единице, например в R, где 1R — заранее определённый плановый риск сделки. Это арифметическая модель, не прогноз следующей серии.
Возьмём исключительно гипотетический пример: p=0,40, средний выигрыш W=2R, средний убыток L=1R, издержки C=0,05R. Получаем 0,40×2 − 0,60×1 − 0,05 = +0,15R на сделку в среднем по этой модели. Если издержки равны 0,20R, ожидание станет 0R (точно ноль: 0,8−0,6−0,2). При меньшем отношении выигрыша к убытку результат тоже меняется.
Где находится точка безубыточности
Без издержек условие нулевого ожидания: p×W = (1−p)×L. Если средний выигрыш равен 2R, а проигрыш — 1R, доля безубыточности p = L/(W+L) = 1/3, то есть 33,33%. С учётом фиксированной средней стоимости C, p×W − (1−p)L − C=0, откуда p=(L+C)/(W+L). При C=0,05R получаем 1,05/3 ≈ 35%. Это порог для принятых допущений; реальные комиссии обычно зависят от оборота и типа исполнения, а финансирование — от времени удержания.
| Доля побед | Средний выигрыш | Средний убыток | Расходы на сделку | Модельное E |
|---|---|---|---|---|
| 40% | 2R | 1R | 0,05R | +0,15R |
| 40% | 1,5R | 1R | 0,05R | −0,05R |
| 40% | 2R | 1R | 0,20R | 0R |
Почему реальная статистика может обмануть
Как учитывать комиссию в стоимости входа и выхода, подробнее показывает разбор maker/taker расходов. Средние значения чувствительны к редким экстремальным сделкам. Несколько больших выигрышей способны скрыть частые маленькие потери; несколько крупных убытков — перечеркнуть серию плюсов. Учитывай число сделок, период, рыночные режимы, комиссии, funding и правила закрытия. Результат бэктеста или профиля не равен ожидаемому результату на твоём счёте: исполнение и набор наблюдений отличаются. Проверяй независимость выборки по чеклисту реалистичности бэктеста. Как поясняет TradingView, исторический бэктест воспроизводит стратегию на прошлых данных, а forward testing проверяет её в реальном времени на обновляемых данных. Оба подхода имеют ограничения и не гарантируют будущий итог.
Как проверить собственную таблицу
CME Group в разделе плана управления риском рекомендует заранее определить допустимый риск на сделку и общую экспозицию. Для каждой сделки сохрани плановый риск R, фактический чистый PnL, комиссию и funding. Само значение R и размер позиции разбираются в руководстве по расчёту позиции от стопа. Посчитай долю плюсовых сделок, средний чистый выигрыш, средний чистый убыток и ожидание, используя только закрытые сделки и неизменное правило выборки. Затем сравни несколько периодов отдельно. Не смешивай бумажную модель с фактическим исполнением.
Положительное арифметическое ожидание на малой выборке не доказывает устойчивое преимущество. Формулы помогают понять, какие параметры определяют итог; они не указывают, какую стратегию или позицию выбирать.
Проверь число сделок и разброс результатов
Проверим формулу на конкретной небольшой выборке. Пусть она содержит 10 сделок: 4 выигрыша по 2R, 6 потерь по 1R. Валовой результат — 4×2−6×1=+2R, среднее +0,2R на сделку до расходов. Если суммарные издержки равны 0,5R, чистый итог составляет +1,5R, среднее +0,15R. Это совпадает с формулой выше. Однако десять наблюдений мало говорят о стабильности: следующий блок из убыточных сделок способен изменить картину. Поэтому записывай не только среднее, но и последовательность, максимальную серию убытков и разброс размера выигрышей.
Сделай анализ чувствительности: пересчитай ожидание, если средний выигрыш меньше на 0,25R, средний убыток больше на 0,1R либо расходы выше. Если знак результата легко меняется от небольшого допущения, модель хрупкая. Для исторического теста дополнительно проверь независимый временной отрезок и реалистичность исполнений.
Не используй точку безубыточности как «нужный винрейт»: средние выигрыши и убытки сами меняются, а будущая выборка неизвестна. Расчёт отвечает только на вопрос, какой баланс параметров дал бы нулевое ожидание при указанных условиях.
Разложи чувствительность модели
Условный пример 40% побед скрывает вариативность. Проверим альтернативный набор: 4 выигрыша по 1,5R и 6 убытков по 1R дают 4×1,5−6×1=0R до затрат, то есть ровно безубыточность в этой выборке; при совокупных расходах 0,5R итог — −0,5R. Значит, высокий win rate сам по себе не отвечает даже на вопрос о прошлом чистом результате, пока не известны размеры и расходы.
Проведи два вида проверки. Чувствительность: как меняется E, если средний выигрыш меньше на 0,1R или средний убыток больше на 0,1R? Сегментация: отдельно ли выглядят долгие позиции, быстрые выходы и периоды высокой волатильности? Не дроби выборку настолько, чтобы случайные 2–3 сделки казались устойчивым паттерном. В таблице укажи число наблюдений для каждой группы.
Перед выводом сравни ожидание до и после комиссии и funding. Если модель положительна только при идеальном исполнении, зафиксируй это как уязвимость допущения, а не как «почти прибыльную стратегию».