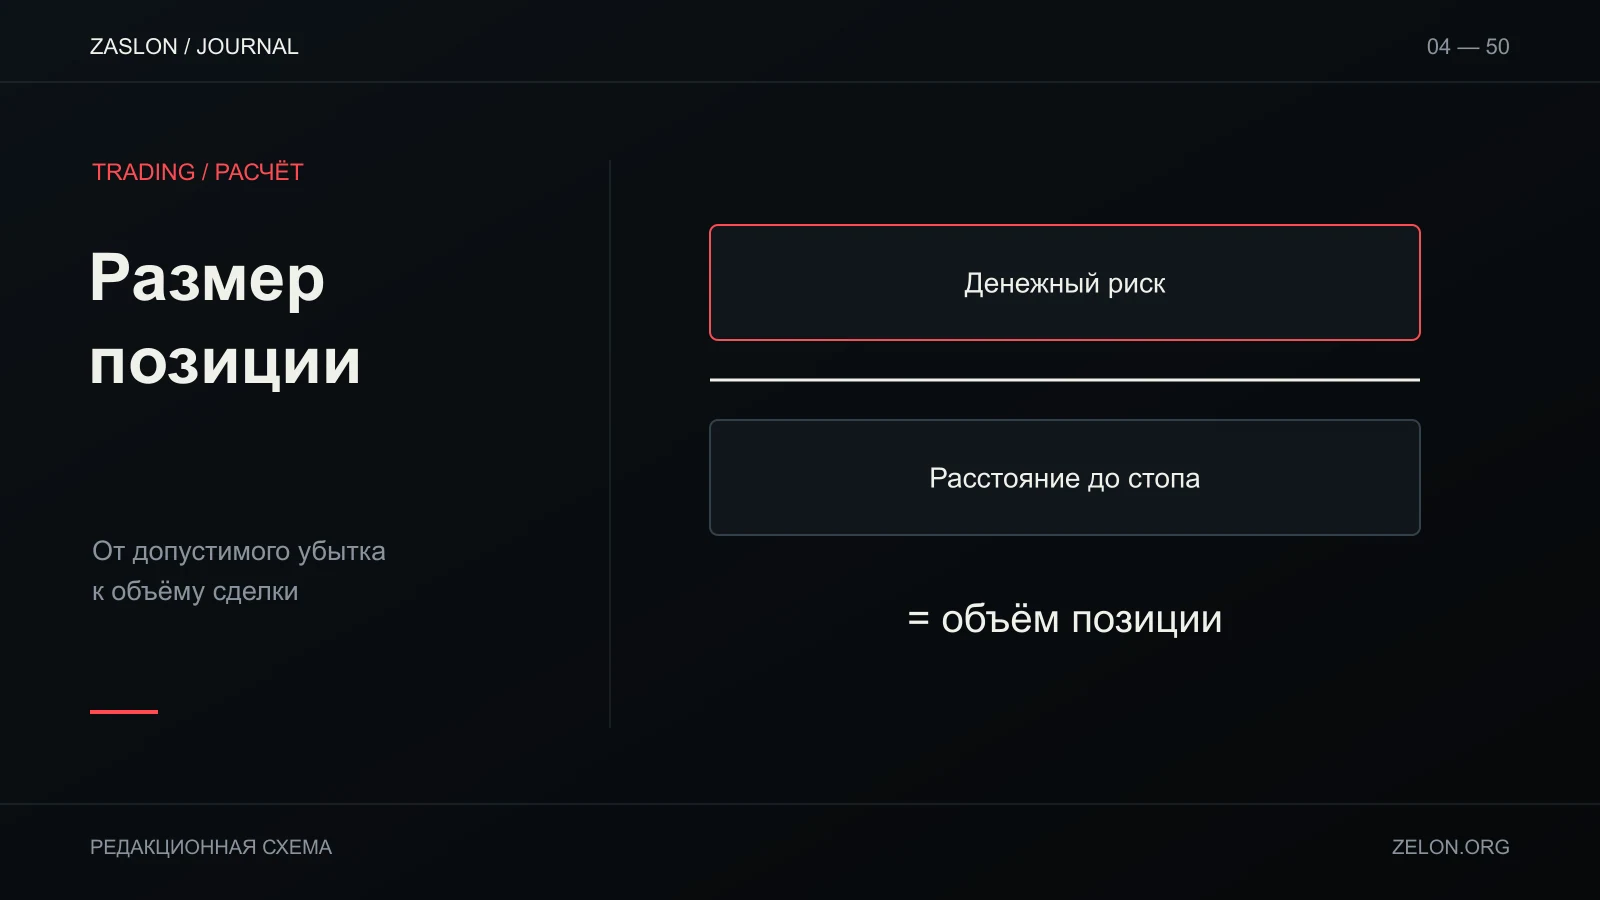
Размер позиции начинают считать не с желаемой прибыли и не с максимального плеча. Сначала задают сумму, которую допускают потерять при сценарии выхода по стопу, затем расстояние от предполагаемого входа до стопа. Для линейного контракта это даёт простой воспроизводимый расчёт; для инверсных, опционных и иных инструментов формула другая.
Три разные величины
- Риск в деньгах — условный убыток при выходе по выбранной цене с учётом допущений.
- Номинал позиции — рыночная стоимость контрактов.
- Маржа — обеспечение, необходимое бирже при заданном плече и правилах риска.
Они не взаимозаменяемы. Маленькая маржа при большом плече не означает маленький потенциальный убыток.
CME Group в руководстве по размеру позиции формулирует основу расчёта через две исходные величины: место стопа и сумму/долю капитала, которой трейдер готов рискнуть. В отдельном разделе о плане управления риском CME также предлагает заранее определить допустимый риск на сделку, максимальный убыток и долю капитала под риском. Стоп должен соответствовать уровню, который опровергает торговую идею, а не ставиться случайно.
Формула для линейного контракта
Для линейного контракта с PnL в котируемой валюте:
Размер в базовом активе = допустимый денежный риск / (|вход − стоп| + оценка расходов на единицу).
Сначала рассмотрим упрощение без расходов. Счёт условно равен 10 000 USDT; выбранный риск — 0,5% счёта, то есть 50 USDT. Планируем вход BTC по 60 000 USDT, стоп — по 59 000. Расстояние составляет 1 000 USDT на 1 BTC. Размер = 50 / 1 000 = 0,05 BTC. Номинал при входе: 0,05 × 60 000 = 3 000 USDT. Если стоп сработает ровно по цене 59 000, ценовой убыток составит 0,05 × 1 000 = 50 USDT.
Это не готовый ордер и не рекомендация использовать такой процент. Расчёт предполагает линейный контракт, точное исполнение по стопу и игнорирует комиссии, funding, проскальзывание и особенности ликвидации. В реальном сценарии расходы и гэп могут увеличить убыток.
Добавь издержки
Для следующего сценария условно примем комиссию 0,05% на каждое исполнение (вход и выход) и запас на проскальзывание 10 USDT. Для количества q BTC общий риск до стопа: q × 1 000 ценового движения + q × (60 000 + 59 000) × 0,0005 комиссий + 10. При лимите 50 USDT: q × 1 059,5 + 10 ≤ 50, то есть q ≤ 40/1 059,5 ≈ 0,0377537 BTC. Ставка условная; замени её фактической ставкой для обеих сторон. Funding при длительном удержании добавь отдельной строкой, если он применим.
| Шаг | Значение в примере |
|---|---|
| Капитал | 10 000 USDT |
| Допущенный риск | 50 USDT |
| Вход / стоп | 60 000 / 59 000 |
| Расстояние | 1 000 USDT на BTC |
| Размер без расходов | 0,05 BTC |
| Размер с иллюстративными расходами | около 0,03775 BTC |
Проверка перед выставлением
- Подтверди спецификацию контракта и валюту расчёта PnL.
- Выбери логичный стоп; посчитай расстояние в единицах цены.
- Задай денежный лимит риска и выведи размер, не наоборот.
- Добавь обе торговые комиссии, запас на проскальзывание и возможные платежи за удержание.
- Проверь шаг количества, минимальный размер, маржу и цену ликвидации в интерфейсе.
- После округления пересчитай риск: округление вверх способно нарушить исходный лимит.
Цена стопа не гарантирует цену исполнения, а формула не учитывает все биржевые правила. Материал объясняет арифметику линейного контракта и не является торговой рекомендацией.
Проверка округления и встречного сценария
Допустимый максимум по формуле — около 0,03775 BTC; при шаге количества 0,001 BTC округлим вниз до 0,037 BTC. Ценовой риск до стопа — 0,037×1 000=37 USDT. Номинал входа 2 220 USDT, стоимость выхода по стопу — 2 183 USDT. При условных 0,05% на каждое исполнение комиссии составят (2 220+2 183)×0,0005=2,2015 USDT; вместе с запасом 10 USDT получается 49,2015 USDT. Это ниже лимита 50 USDT; числа пересчитаны скриптом Python и сохранены в evidence. Допущения условны, но пересчёт показывает, почему округлять лучше вниз и затем проверять весь бюджет риска.
Проверка ожидания после расходов помогает оценить, как этот риск ложится на серию сделок; смотри формулу win rate и expectancy. Проведи также обратную проверку: если размер оказался вдвое больше рассчитанного, ценовой убыток от того же движения составит около 74 USDT, ещё до расходов. Сравни потенциальную потерю с заранее выбранным лимитом. Не меняй логичный стоп ближе лишь для того, чтобы оправдать больший размер; стоп должен соответствовать сценарию отмены идеи.
Для контрактов с PnL в иной валюте сначала переведи результат по спецификации контракта; не подставляй линейную формулу механически. Исполнение стопа зависит от типа заявки: стоп-маркет и стоп-лимит дают разные компромиссы. Для сравнения комиссии, проскальзывания и типов исполнения смотри разбор maker/taker расходов.
Неизвестность исполнения — отдельный резерв
Расчёт выше использует ровно тот стоп-уровень, который ты указал. Но stop-market не гарантирует цену, а stop-limit может не исполниться. Поэтому резерв 10 USDT в примере — не математическая гарантия: это условный запас, и для резкого гэпа фактическое проскальзывание может быть больше. Проверь чувствительность, например пересчитай объём с резервом 15 и 20 USDT и используй меньший допустимый размер, если исходный лимит потерь остаётся тем же.
Формула линейного контракта предполагает, что изменение PnL пропорционально количеству актива и движению цены в котируемой валюте. Если биржа показывает число контрактов, узнай множитель контракта и преобразуй количество до расчёта. Для обратных контрактов результат зависит от обратной цены, так что подстановка в q×изменение цены даст неправильную валюту и сумму. Для опционов дополнительно меняются чувствительность к цене и временная стоимость. Остановись и найди спецификацию, если не можешь привести PnL к одной единице.