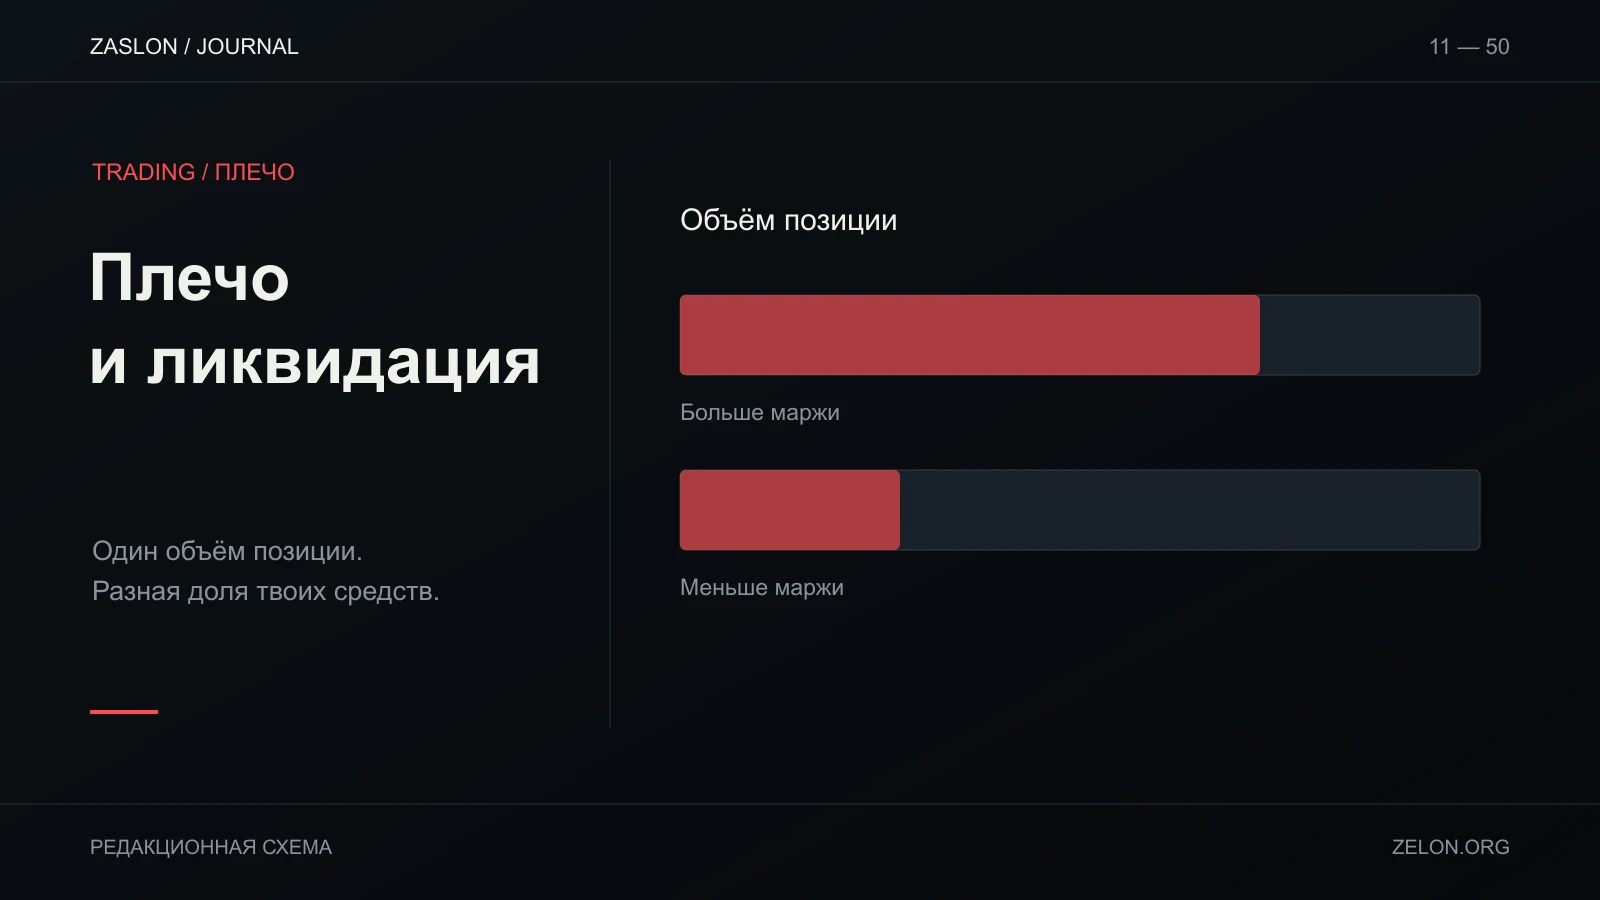
Плечо меняет соотношение номинала позиции и выделенной маржи, но само по себе не задаёт максимальный денежный риск. Для оценки важны одновременно размер позиции, движение цены, обеспечение, поддерживающая маржа и правило цены, по которой система отслеживает риск. Ликвидация — не просто «цена коснулась стопа»: это процедура биржи при недостаточном обеспечении.
Номинал, начальная маржа и поддерживающая маржа
Номинал — стоимость контракта. Начальная маржа — обеспечение, нужное для открытия позиции при заданном плече. Поддерживающая маржа — минимальный уровень обеспечения, который должен сохраняться при изменении позиции и цены. Плечо может уменьшить первоначально требуемую сумму относительно номинала, но ценовая чувствительность PnL определяется экспозицией позиции.
В упрощённом учебном примере позиция на 2 000 USDT номинала при условном плече 5× требует около 400 USDT начальной маржи до комиссий и особенностей правил. Если базовая цена сдвинется на 1% против линейной позиции, грубое ценовое изменение PnL составит около 20 USDT, то есть 5% от этих 400 USDT. При том же номинале плечо 10× могло бы означать меньшее начальное обеспечение, но не уменьшило бы эти 20 USDT валового ценового изменения. Пример не рассчитывает точную цену ликвидации.
Почему нельзя дать универсальную цену ликвидации
Она зависит от инструмента, направления, размера, маржи, уровня поддерживающих требований, комиссий, режима isolated/cross, других позиций и правил биржи. Для оценки риска площадка может использовать mark price, тогда как график по умолчанию показывает последнюю сделку; значения могут разойтись. В руководстве OKX по фьючерсам описана роль маржи и риск ликвидации; для копитрейдинга OKX отдельно документирует настройки плеча. Условия поддерживающей маржи устанавливаются для контракта и связаны с параметрами позиции. Используй фактические индикаторы конкретного рынка.
| Термин | На какой вопрос отвечает |
|---|---|
| Номинал | Какова рыночная экспозиция? |
| Начальная маржа | Какое обеспечение требуется для открытия? |
| Поддерживающая маржа | Какой запас должен сохраняться? |
| Mark price | Какая расчётная цена используется в риск-механике, если так установлено? |
| Стоп-ордер | Какое твоё условие выхода и как он будет исполнен? |
Плечо не равно риску сделки
Денежный риск по плану связывают с количеством контрактов и расстоянием до выхода. Ликвидация может наступить раньше желаемого стопа при недостаточном запасе или резком движении. И наоборот: небольшое отображаемое плечо не гарантирует, что сделка мала относительно капитала, если номинал велик. Не выводи допустимый размер позиции из максимального плеча в интерфейсе.
Проверка до открытия
- Запиши номинал и размер контракта.
- Определи планируемую потерю при стопе с комиссиями и запасом на проскальзывание.
- Проверь режим маржи и влияние других позиций.
- Посмотри mark/last и цену ликвидационного предупреждения в интерфейсе.
- Убедись, что стоп не предполагается гарантированной защитой от гэпа.
- Не повышай плечо только потому, что платформа позволяет это сделать.
Ликвидационные правила и параметры различаются между контрактами и могут обновляться. Сравни режимы обеспечения в материале об isolated и cross и пересчитай объём с учётом стопа по формуле размера позиции. Этот текст помогает различать понятия, но не является инструкцией к открытию фьючерсной позиции или обещанием избежать ликвидации.
Три величины, которые стоит записать рядом
До открытия сохрани номинал, доступную маржу и допустимый убыток по плану. Например, позиция номиналом 2 000 USDT может требовать около 400 USDT начальной маржи при условном плече 5×. Но если стоп находится на 3% от входа, движение к нему соответствует приблизительно 60 USDT ценового PnL до расходов. Это отдельная величина. Ликвидационный механизм может сработать раньше запланированного выхода, поэтому проверь запас до отображаемого порога и текущую маржу.
Не переноси этот пример на другой контракт: множители, валюты расчёта, уровни риска и режимы обеспечения могут отличаться. Плечо также может меняться вместе с размером позиции или выбранным режимом. Проверяй значения после любого изменения размера, добавления маржи или открытия другой позиции.
Для контроля полезно задать сценарии: цена достигает стопа; цена резко перескакивает стоп; mark price отличается от last; другая позиция влияет на cross equity. Если не понимаешь реакцию платформы в одном из сценариев, не подменяй неизвестность простой формулой «баланс / плечо».
Mark price и триггер стопа отвечают на разные вопросы
Последняя сделка — реальная цена последнего матча в конкретном рынке. Mark price — расчётная опорная цена, которую площадка может использовать в механизме оценки риска. Индекс отражает набор спотовых источников по правилам биржи. При резком движении они могут отличаться. Если стоп настроен на last, а риск-индикатор использует mark, визуально кажется, что «цена ещё не дошла», хотя показатель обеспечения уже изменился. Сверь источник триггера и поле, от которого зависит ликвидационный контроль.
Не используй одну универсальную формулу ликвидации: уровни maintenance, комиссии закрытия, размер позиции, валюта и cross-позиции изменяют расчёт. Вместо этого проверь интерфейс конкретного инструмента после изменения размера/маржи и посмотри, как показатель реагирует на тестовое изменение настроек без отправки заявки, если UI это позволяет. Не нажимай подтверждение ордера ради теста.
Если плановый стоп находится за отображаемым рисковым уровнем, сценарий выхода может не сработать как задумано. Вернись к расчёту денежного риска, а не считай номинал/плечо ограничением потерь.